2021年显示器件市场前景展望
2021年, Display Industry 在经历了2020年疫情冲击后的波动与重塑后,迎来了需求复苏与技术迭代交织的关键一年。从整体走势看,显示器件市场呈现出“量稳质升、结构分化”的特征,LCD(液晶显示)依然占据出货主力,但OLED(有机发光二极管)、Mini LED(次毫米发光二极管)和Micro LED(微米发光二极管)等新型显示技术的渗透率加速提升。
需求端受“宅经济”延续与远程办公、在线教育常态化影响,笔记本电脑、平板电脑和显示器等IT类显示器件需求保持旺盛;电视市场则在大尺寸化趋势下迎来换机周期,55英寸及以上产品占比持续提高。与此智能手机领域受5G换机潮推动,OLED面板在高端机型中的搭载率进一步提升,LTPS LCD在中低端市场仍具成本优势。
供给端呈现出“产能重构”的格局。中国大陆面板厂在LCD领域的全球份额已超过50%,行业集中度进一步提高;韩国厂商则加速退出LCD产能,转向OLED和QD-OLED(量子点有机发光二极管)等高端赛道。2021年面板价格经历了一轮显著上涨,尤其是LCD TV面板价格在上半年涨幅明显,带动行业盈利改善,但下半年随着需求预期调整和产能释放,价格出现高位松动,市场进入理性回归阶段。
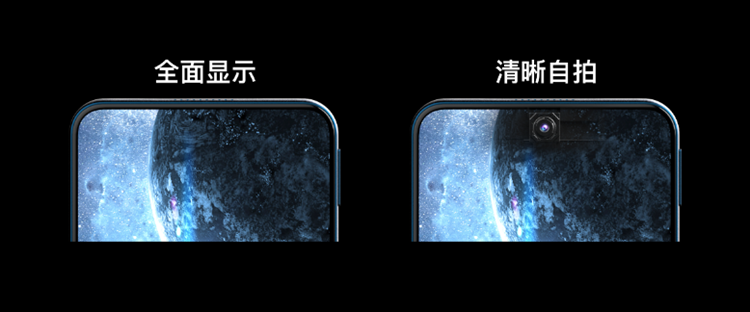
技术演进方面,Mini LED背光在2021年迎来商业化元年,苹果、三星等头部品牌相继推出Mini LED终端产品,推动产业链快速成熟;柔性OLED在折叠屏手机、可穿戴设备等场景中加速渗透;Micro LED仍处于技术攻关和成本下降阶段,距离大规模量产尚有距离。显示器件与触控、指纹识别、屏下摄像头等功能的集成化趋势愈发明显,多元化应用场景不断拓展。
展望全年,2021年显示器件市场总体保持增长态势,但结构性机会与风险并存:一方面,大尺寸化、高端化、场景化带来长期需求支撑;另一方面,面板价格波动、上游材料供应紧张以及地缘贸易不确定性仍是行业需要应对的挑战。2021年是显示产业从规模扩张向高质量发展转型的重要一年,具备技术储备和产能弹性的企业将更具竞争优势
如若转载,请注明出处:http://www.izwgs.com/product/3.html
更新时间:2026-11-01 08:18:17